
 Thiết lập cửa hàng
 Kênh bán hàng
 Quản lý bán hàng
 Tăng trưởng kinh doanh
 Thiết lập cửa hàng
 Kênh bán hàng
 Quản lý bán hàng
 Tăng trưởng kinh doanh
 Thiết lập nhà hàng và dịch vụ
 Quản lý nhà hàng và dịch vụ
 Kênh bán hàng
 Vận hành nhà hàng và dịch vụ

-
Tài liệu hướng dẫn
- Sapo OmniQuản lý bán hàng hợp kênh
- Sapo OmniAIQuản lý bán hàng hợp kênh - có AI
- Sapo FnBQuản lý nhà hàng và dịch vụ
- Thiết bị bán hàng
- Sản phẩm và dịch vụ khác
- Cập nhật mới
-
Trạm thuế & hóa đơn
- Hướng dẫn kê khai
- Gửi hỗ trợ

Tổng quan Bù trừ công nợ 1 đối tượng trên phần mềm kế toán Sapo Accounting Doanh nghiệp
Bù trừ công nợ 1 đối tượng giúp bạn cấn trừ khoản phải thu với khoản phải trả của cùng một đối tác vừa là khách hàng vừa là nhà cung cấp. Sapo Accounting lập Chứng từ bù trừ công nợ và ghi bút toán, hai bên chỉ thanh toán phần chênh lệch.
- Gói dịch vụ: Sapo Accounting Doanh nghiệp. Tính năng dùng được ngay, không cần cài thêm.
- Phân quyền: Tài khoản được cấp quyền Bù trừ công nợ (nhóm Tổng hợp trong màn phân quyền vai trò — Xem hướng dẫn phân quyền vai trò tại đây). Menu Nghiệp vụ khác chỉ mở được khi tài khoản có quyền Chứng từ nghiệp vụ khác hoặc quyền Bù trừ công nợ; tab Bù trừ công nợ chỉ hiển thị khi có quyền Bù trừ công nợ.
- Đối tượng: Được khai báo đồng thời là khách hàng và nhà cung cấp (Khách hàng / Nhà cung cấp).
- Tài khoản: Tài khoản phải thu, phải trả dùng để bù trừ phải được thiết lập theo dõi chi tiết theo đối tượng trong danh mục Hệ thống tài khoản. Hai tài khoản trên một phiếu không được trùng nhau.
- Chứng từ: Đã Ghi sổ, còn số dư, bằng VND.
1. Tổng quan & Ý nghĩa
- Khái niệm: Chứng từ bù trừ công nợ (số BTCN…) ghi bút toán Nợ TK phải trả / Có TK phải thu cho cùng một đối tượng, làm giảm đồng thời khoản phải thu và khoản phải trả.
- Mục đích:
- Giảm giao dịch tiền: Chỉ thu hoặc chi phần chênh lệch, giảm số phiếu thu, phiếu chi và phí chuyển khoản.
- Công nợ phản ánh đúng thực tế: Khoản phải thu và phải trả của cùng một đối tác được cấn trừ theo thỏa thuận, có chứng từ và bút toán rõ ràng.
- Có căn cứ đối chiếu: Mỗi lần bù trừ là một chứng từ có số, ngày, diễn giải và tệp đính kèm (biên bản bù trừ).
Thuật ngữ dùng trong bài:
- TK: Tài khoản kế toán, ví dụ TK 131 – Phải thu của khách hàng, TK 331 – Phải trả cho người bán.
- BTCN…: Số của Chứng từ bù trừ công nợ do phần mềm tự sinh, ví dụ BTCN000001.
- OPN: Dòng số dư công nợ đầu kỳ của đối tượng.
- NVK…: Bút toán nghiệp vụ khác (Chứng từ nghiệp vụ khác / phiếu kế toán).
- Dư Nợ / dư Có: Tài khoản phải trả dư Nợ nghĩa là nhà cung cấp đang nợ lại doanh nghiệp. Tài khoản phải thu dư Có nghĩa là doanh nghiệp đang nợ lại khách hàng.
2. Các tình huống áp dụng
Cặp tài khoản ghi theo thứ tự Tài khoản phải thu / Tài khoản phải trả trên màn lập phiếu.
| # | Tình huống | Ví dụ | Cặp tài khoản | Bút toán | Thanh toán sau bù trừ |
|---|---|---|---|---|---|
| 1 | Đối tác vừa mua vừa bán | Bán cho Công ty An Phát 50.000.000 chưa thu. Mua nguyên vật liệu của An Phát 30.000.000 chưa trả | 131 / 331 | Nợ 331 / Có 131 – 30.000.000 | Phải thu An Phát còn 20.000.000, phải trả về 0. Chứng từ mua hàng hết số còn phải trả, chứng từ bán hàng còn phải thu 20.000.000. Chỉ lập 1 phiếu thu theo hóa đơn 20.000.000, thay vì 1 phiếu thu 50.000.000 và 1 phiếu chi 30.000.000 |
| 2 | Bán hàng qua sàn thương mại điện tử, cấn trừ phí sàn | Sàn giữ tiền hàng 100.000.000 (nhiều chứng từ bán hàng). Doanh nghiệp nợ phí dịch vụ sàn 8.000.000 (nhiều chứng từ mua dịch vụ) | 131 / 331 | Nợ 331 / Có 131 – 8.000.000. Chọn nhiều chứng từ ở cả 2 tab trong 1 phiếu | Phải thu sàn còn 92.000.000, phải trả sàn bằng 0. Khi sàn chuyển tiền, lập phiếu thu tiền gửi theo hóa đơn 92.000.000, khớp đúng số tiền về tài khoản ngân hàng |
| 3 | Trừ khoản nhân viên còn nợ vào lương | Nhân viên nợ doanh nghiệp 2.000.000 (TK 1388). Doanh nghiệp nợ lương nhân viên 10.000.000 (TK 334) | 1388 / 334 | Nợ 334 / Có 1388 – 2.000.000 | Chỉ chi lương 8.000.000 |
| 4 | Bù trừ một phần | Nhập Số bù trừ nhỏ hơn số còn phải thu / còn phải trả | Theo nghiệp vụ | Theo số đã nhập | Phần chưa bù vẫn theo dõi trên chứng từ gốc, tiếp tục hiện khi lập phiếu thu, phiếu chi theo hóa đơn hoặc bù trừ lần sau |
| 5 | Bù trừ với số dư công nợ đầu kỳ | Dòng có Số chứng từ là OPN. Ví dụ NCC0014 – Nguyễn Văn N có dòng OPN ngày 31/12/2024, phải trả 20.000.420 | 131 / 331 | Nợ 331 / Có 131 | Dòng OPN bù được với chứng từ bán hàng phát sinh trong kỳ |
| 6 | Cấn trừ hàng trả lại hai chiều | Doanh nghiệp trả lại hàng mua 1.250.000 sau khi đã trả tiền, nên TK 331 dư Nợ. Đối tác trả lại hàng đã mua 1.250.000 sau khi đã trả tiền, nên TK 131 dư Có | 331 / 131 | Nợ 131 / Có 331 – 1.250.000 | Hai khoản trả lại hàng cấn trừ hết. Không bên nào phải chuyển tiền hoàn lại |
| 7 | Hai bên cùng ứng trước tiền, bù phiếu thu với phiếu chi | Đối tác B ứng trước 20.000.000 (phiếu thu, Có 131). Doanh nghiệp ứng trước cho B 15.000.000 (phiếu chi, Nợ 331). Hai đơn hàng bị hủy. Trước bù trừ: doanh nghiệp giữ tiền của B 20.000.000 (131 dư Có), B giữ tiền của doanh nghiệp 15.000.000 (331 dư Nợ) | 331 / 131 | Tab Chứng từ phải thu chọn phiếu chi 15.000.000, tab Chứng từ phải trả chọn phiếu thu 20.000.000. Nợ 131 / Có 331 – 15.000.000 | TK 331 của B về 0, TK 131 của B còn dư Có 5.000.000. Doanh nghiệp chỉ chi hoàn lại B 5.000.000, thay vì B trả 15.000.000 và doanh nghiệp trả 20.000.000 |
- Với tình huống 3 (Trừ khoản nhân viên còn nợ vào lương): Nhân viên phải được khai báo đồng thời là khách hàng và nhà cung cấp thì mới chọn được làm đối tượng.
Những trường hợp không dùng Bù trừ 1 đối tượng:
- Hai đối tượng khác nhau: Cần luồng Bù trừ 2 đối tượng, không thuộc bài này.
- Cùng tài khoản, cùng đối tượng: Ví dụ phiếu thu khách trả trước và hóa đơn bán hàng cùng TK 131. Trường hợp này dùng Đối trừ chứng từ (xem mục 5 và bài Đối trừ chứng từ – Bán hàng trên phần mềm kế toán Sapo Accounting DN).
- Chưa hỗ trợ:
- Chứng từ ngoại tệ (chỉ hỗ trợ VND).
- Bù trừ theo chi nhánh.
- Công nợ nội bộ TK 136 / 336.
- Chứng từ thanh toán ngay.
- Chứng từ chưa ghi sổ.
3. Chứng từ tham gia bù trừ và cách chọn cặp tài khoản
3.1. Điều kiện để chứng từ hiện trên lưới
Chứng từ được hiển thị để bù trừ khi:
- Đã Ghi sổ và còn số dư chưa thanh toán / chưa bù trừ.
- Hạch toán đúng Tài khoản phải thu hoặc Tài khoản phải trả đã chọn (như TK 131, 1381, 1386, 1388, 141 và TK 331, 334, 335, 3386, 3388), của đúng đối tượng.
- Ngày hạch toán không sau Ngày bù trừ.
- Là chứng từ VND, không phải chứng từ thanh toán ngay.
- Chứng từ có số Nợ, Có cùng đối tượng cấn trừ bằng 0 không hiển thị:
- Phần mềm cộng các dòng ghi Nợ và ghi Có của cùng một đối tượng trên cùng một tài khoản trong mỗi chứng từ.
- Nếu sau khi cấn trừ, số Nợ − Có bằng 0, chứng từ đó không hiển thị ở cả tab Chứng từ phải thu và tab Chứng từ phải trả.
- Ví dụ: Một bút toán nghiệp vụ khác có dòng Nợ 131 5.000.000 và dòng Có 131 5.000.000 cho cùng khách hàng A. Chứng từ này không có số dư để bù trừ nên không xuất hiện trên lưới.
- Tương tự, chứng từ đã được thanh toán, đối trừ hoặc bù trừ hết (Còn phải thu / Còn phải trả = 0) cũng không hiển thị.
3.2. Hai cách chọn tài khoản, hai nhóm chứng từ khác nhau
Chứng từ hiện ở mỗi tab phụ thuộc vào tài khoản bạn chọn ở ô Tài khoản phải thu và Tài khoản phải trả:
- Tab Chứng từ phải thu lấy chứng từ của tài khoản ở ô Tài khoản phải thu. Khi bù trừ, tài khoản này ghi bên Có.
- Tab Chứng từ phải trả lấy chứng từ của tài khoản ở ô Tài khoản phải trả. Khi bù trừ, tài khoản này ghi bên Nợ.
| Tiêu chí | Cách 1 – Bù phải thu khách hàng với phải trả nhà cung cấp | Cách 2 – Bù khoản 331 dư Nợ với khoản 131 dư Có |
|---|---|---|
| Tài khoản phải thu | 131 | 331 |
| Tài khoản phải trả | 331 | 131 |
| Tab Chứng từ phải thu | Chứng từ bán hàng chưa thu tiền (BH…) · Số dư đầu kỳ phải thu · Bút toán nghiệp vụ khác ghi Nợ 131 | Chứng từ trả lại hàng mua (NTL…, XK…) · Phiếu chi / ủy nhiệm chi trả tiền nhà cung cấp còn tiền chưa đối trừ (Nợ 331, khoản trả trước) · Bút toán nghiệp vụ khác ghi Nợ 331 |
| Tab Chứng từ phải trả | Chứng từ mua hàng, mua dịch vụ chưa thanh toán (NK…, MH…) · Số dư đầu kỳ phải trả (OPN) · Bút toán nghiệp vụ khác ghi Có 331 | Chứng từ trả lại hàng bán (BTL…) · Phiếu thu tiền khách hàng còn tiền chưa đối trừ (Có 131, khoản thu trước) · Bút toán nghiệp vụ khác ghi Có 131 |
| Bút toán bù trừ | Nợ 331 / Có 131 | Nợ 131 / Có 331 |
| Khi dùng | Đối tượng nợ tiền hàng và doanh nghiệp nợ lại tiền mua hàng (tình huống 1–5) | Hai bên cùng có khoản phải hoàn lại cho nhau: do trả lại hàng (tình huống 6), hoặc do cùng ứng trước tiền (tình huống 7) |
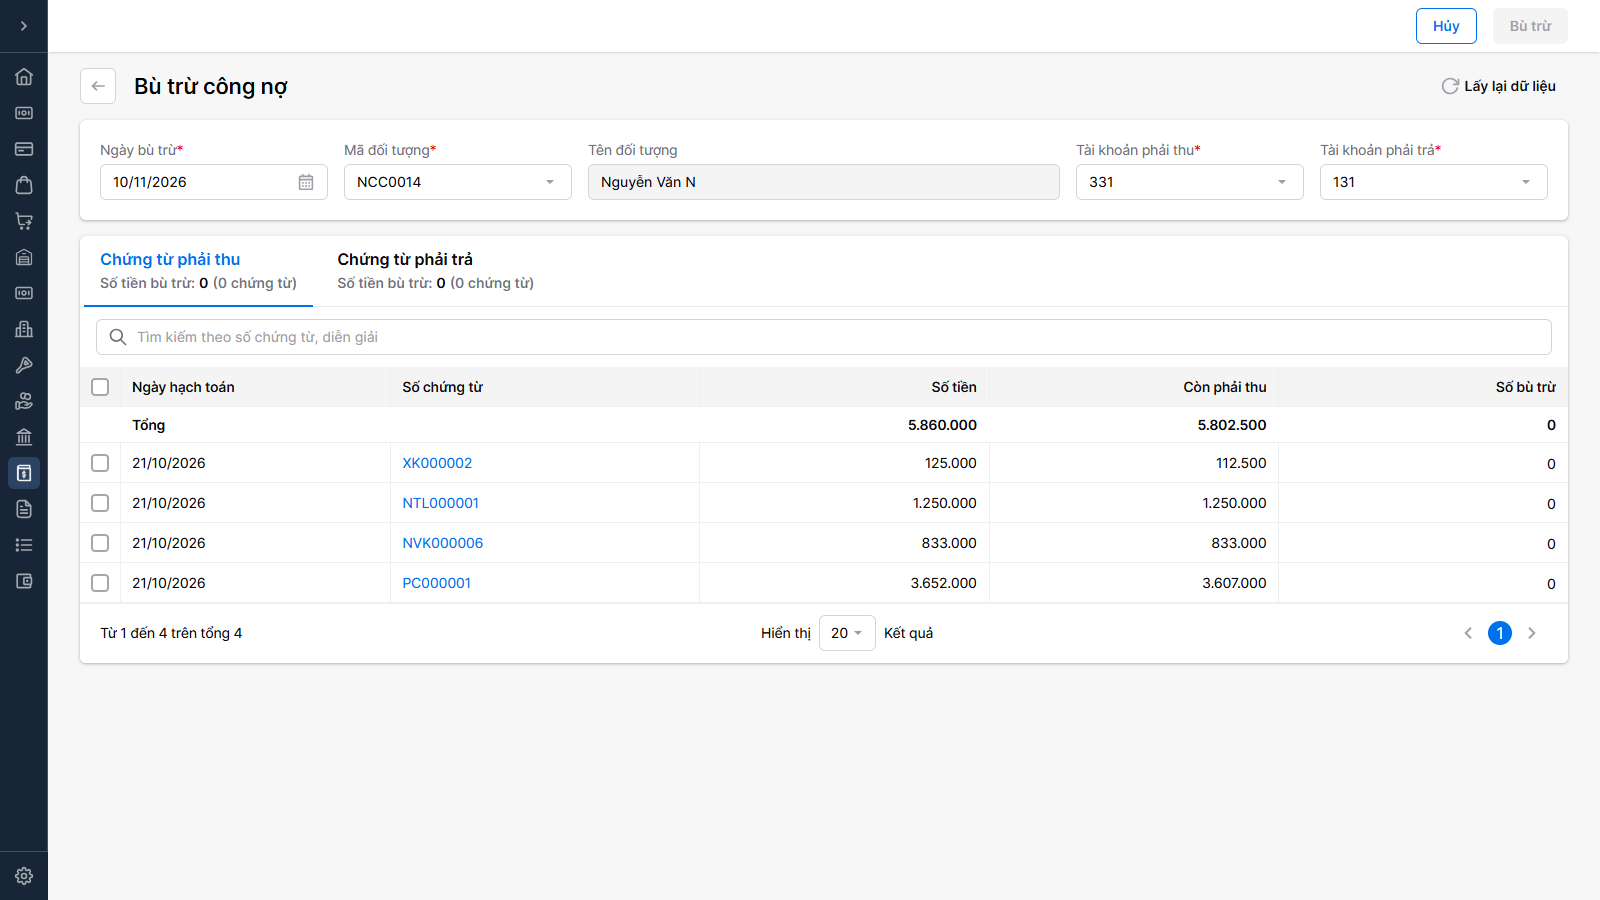
Ngoài hai cách trên, bạn có thể chọn cặp khác trong danh sách tài khoản có theo dõi chi tiết theo đối tượng, ví dụ 1388 / 334 khi trừ khoản nhân viên còn nợ vào lương (tình huống 3). Hai ô tài khoản không được chọn trùng nhau.
3.3. Phiếu thu, phiếu chi tham gia bù trừ như thế nào
- Phiếu thu tiền khách hàng (Có 131) và phiếu chi trả tiền nhà cung cấp (Nợ 331) là khoản thanh toán:
- Khi còn số tiền chưa đối trừ với hóa đơn nào (khoản thu trước / trả trước), chúng hiện ở cách 2.
- Phiếu chi 331 nằm ở tab Chứng từ phải thu. Phiếu thu 131 nằm ở tab Chứng từ phải trả.
- Vì vậy phiếu thu 131 và phiếu chi 331 bù trừ được cho nhau.
- Với cách 1 (131 / 331), lưới không có phiếu thu, phiếu chi. Hai tab chỉ gồm chứng từ mua hàng, bán hàng, số dư đầu kỳ và bút toán nghiệp vụ khác.
- Nếu đối tượng vừa có phiếu thu trả trước vừa có hóa đơn bán hàng còn nợ trên cùng TK 131, bạn nên ghép hai chứng từ này bằng Đối trừ chứng từ (Bán hàng > Đối trừ chứng từ) để số liệu công nợ theo từng hóa đơn được gọn. Phần mềm không bắt buộc làm việc này trước khi bù trừ.
3.4. Ví dụ cùng một đối tượng với hai cách chọn
Đối tượng NCC0014 – Nguyễn Văn N, số liệu sau 3 phiếu BTCN000001 – BTCN000003:
- Cách 1 (131 / 331):
- Tab phải thu, Tổng Số tiền 6.023.000 / Còn phải thu 5.961.000:
- BH000001 2.563.000, còn phải thu 2.538.000.
- BH000002 1.250.000, còn phải thu 1.235.000.
- NVK000004 – bút toán nghiệp vụ khác, phần ghi Nợ 131: 2.210.000, còn phải thu 2.188.000.
- Tab phải trả, Tổng Số tiền 31.286.435.420 / Còn phải trả 31.286.373.420:
- OPN 20.000.420.
- NK000002 31.200.000.000, còn phải trả 31.199.963.000.
- MH000001 64.000.000.
- NVK000004 – phần ghi Có 331: 2.435.000, còn phải trả 2.410.000.
- Một bút toán nghiệp vụ khác có dòng hạch toán ở cả 131 và 331 (như NVK000004) sẽ hiện ở cả hai tab, mỗi tab đúng số tiền của tài khoản đó.
- Tab phải thu, Tổng Số tiền 6.023.000 / Còn phải thu 5.961.000:
- Cách 2 (331 / 131):
- Tab phải thu, Tổng 5.860.000 / Còn phải thu 5.802.500: trả lại hàng mua XK000002 (125.000, còn 112.500), NTL000001 (1.250.000), bút toán NVK000006 "331 dư nợ" (833.000) và phiếu chi PC000001 (3.652.000, còn 3.607.000).
- Tab phải trả, Tổng 5.344.400 / Còn phải trả 5.286.900: trả lại hàng bán BTL000001 (còn 1.214.000), BTL000002, BTL000003 (mỗi chứng từ 1.250.000), bút toán NVK000005 (344.400) và phiếu thu PT002213 (1.250.000, còn 1.228.500).
- Bạn tích NTL000001 ở tab phải thu và BTL000002 ở tab phải trả, Số bù trừ 1.250.000. Bút toán sẽ là Nợ 131 / Có 331 – 1.250.000.
- Tương tự, bạn có thể tích phiếu thu PT002213 thay cho BTL000002 để bù khoản khách hàng đã trả trước với khoản nhà cung cấp phải hoàn lại.
4. Tác động số liệu & Phạm vi ảnh hưởng
4.1. Bảng tác động số liệu
Khi phiếu bù trừ được Ghi sổ, phần mềm ghi bút toán Nợ tài khoản ở ô Tài khoản phải trả / Có tài khoản ở ô Tài khoản phải thu. Đối tượng Nợ và đối tượng Có là cùng một đối tượng:
- Cách 1 (131 / 331): Nợ 331 / Có 131.
- Cách 2 (331 / 131): Nợ 131 / Có 331.
Bảng dưới mô tả theo cách 1. Với cách 2, khoản 331 dư Nợ và khoản 131 dư Có cùng giảm.
| Đối tượng ảnh hưởng | Tác động thay đổi | Diễn giải chi tiết |
|---|---|---|
| Công nợ phải thu (TK 131 / 1388…) | Giảm (-) | Giảm bằng Tổng bù trừ |
| Công nợ phải trả (TK 331 / 334 / 3388…) | Giảm (-) | Giảm bằng Tổng bù trừ |
| Tiền mặt / Tiền gửi | Không đổi | Bù trừ không phát sinh thu chi tiền |
| Sổ chi tiết công nợ, Sổ Nhật ký chung | Có ghi nhận | Phiếu BTCN hiện là một dòng phát sinh công nợ |
| Báo cáo tổng hợp công nợ | Cập nhật | Số dư phải thu, phải trả của đối tượng giảm tương ứng |
- Phiếu ở trạng thái Chưa ghi sổ không làm thay đổi số liệu. Chỉ khi Ghi sổ (hoặc Bỏ ghi), số liệu mới thay đổi.
4.2. Ảnh hưởng đến chứng từ mua hàng, bán hàng và phiếu thu chi
- Chứng từ bán hàng / mua hàng gốc:
- Số Còn phải thu / Còn phải trả giảm theo Số bù trừ.
- Bù hết thì chứng từ không còn số phải thanh toán. Bù một phần thì chứng từ còn lại phần chưa bù.
- Lập phiếu thu / phiếu chi theo hóa đơn sau đó:
- Chứng từ đã bù hết không còn hiện trong danh sách cần thu / cần chi.
- Chứng từ bù một phần chỉ hiện số còn lại.
- Ví dụ: Sau 3 phiếu BTCN000001 – BTCN000003:
- BH000001 (2.563.000) còn phải thu 2.538.000.
- NK000002 (31.200.000.000) còn phải trả 31.199.963.000.
- Ở lần bù trừ sau, hai chứng từ này vẫn hiện trên lưới với số còn lại.
- Khi Bỏ ghi phiếu bù trừ: Số còn phải thu / còn phải trả của chứng từ gốc được trả lại như trước.
- Chứng từ gốc đang nằm trong phiếu bù trừ đã ghi sổ: Không Bỏ ghi sổ được. Xem cách xử lý tại bài Bỏ ghi, sửa và xóa phiếu bù trừ công nợ trên phần mềm kế toán Sapo Accounting DN.
5. Phân biệt Đối trừ chứng từ và Bù trừ công nợ
| Tiêu chí | Đối trừ chứng từ | Bù trừ công nợ |
|---|---|---|
| Phạm vi tài khoản | Trong cùng 1 tài khoản (ví dụ phiếu thu ↔ hóa đơn bán, cùng TK 131) | Giữa TK phải thu ↔ TK phải trả (ví dụ 131 ↔ 331) |
| Sinh chứng từ / bút toán | Không | Có: Chứng từ bù trừ công nợ BTCN…, Nợ 331 / Có 131 |
| Ảnh hưởng số dư công nợ | Không đổi | Giảm cả phải thu và phải trả |
| Lưu theo cấu hình Chế độ ghi sổ | Không | Có |
| Menu | Mua hàng / Bán hàng > Đối trừ chứng từ | Tổng hợp > Nghiệp vụ khác > tab Bù trừ công nợ |
6. Lưu ý & Lỗi thường gặp
- "Chưa phát sinh công nợ" dù đối tượng có hóa đơn
- Kiểm tra:
- Chứng từ đã Ghi sổ chưa.
- Có hạch toán đúng Tài khoản phải thu / phải trả đang chọn không.
- Ngày hạch toán của chứng từ có sau Ngày bù trừ không.
- Chứng từ có phải chứng từ thanh toán ngay không.
- Số Nợ và số Có của cùng đối tượng trên tài khoản đó trong chứng từ có cấn trừ nhau bằng 0 không. Nếu bằng 0, chứng từ không hiển thị (xem mục 3.1).
- Kiểm tra:
- Không thấy chứng từ mong muốn do chọn nhầm cách
- Nguyên nhân: Mỗi cặp tài khoản chỉ hiện một nhóm chứng từ:
- Hóa đơn bán hàng và hóa đơn mua hàng chưa thanh toán chỉ hiện khi chọn cách 1 (Tài khoản phải thu 131, Tài khoản phải trả 331). Cách 1 không hiển thị phiếu thu, phiếu chi.
- Chứng từ trả lại hàng mua, trả lại hàng bán, phiếu thu 131 và phiếu chi 331 còn số tiền chưa đối trừ chỉ hiện khi chọn cách 2 (Tài khoản phải thu 331, Tài khoản phải trả 131).
- Cách xử lý: Đổi lại cặp tài khoản theo bảng ở mục 3.2. Lưu ý: đổi tài khoản sẽ xóa các chứng từ đã tích chọn.
- Nguyên nhân: Mỗi cặp tài khoản chỉ hiện một nhóm chứng từ:
- "Tài khoản phải thu và tài khoản phải trả không được trùng nhau"
- Nguyên nhân: Hai ô tài khoản đang chọn cùng một tài khoản.
- Cách xử lý: Chọn hai tài khoản khác nhau, ví dụ 131 / 331 (cách 1) hoặc 331 / 131 (cách 2).
7. Câu hỏi thường gặp
- Bù trừ công nợ có sinh phiếu thu, phiếu chi không?
- Không. Phiếu bù trừ chỉ ghi bút toán giữa tài khoản phải thu và phải trả. Phần chênh lệch còn lại, bạn lập phiếu thu hoặc phiếu chi theo hóa đơn như bình thường.
- Có bù trừ một phần số tiền của hóa đơn được không?
- Có. Bạn sửa Số bù trừ nhỏ hơn số còn lại. Phần chưa bù tiếp tục theo dõi trên chứng từ gốc (tình huống 4).
- Muốn cấn trừ công nợ giữa hai đối tượng khác nhau thì làm thế nào?
- Bạn dùng luồng Bù trừ 2 đối tượng. Bài này chỉ hướng dẫn bù trừ trong cùng một đối tượng.
- Có bù trừ chứng từ ngoại tệ được không?
- Chưa. Hiện phần mềm chỉ hỗ trợ chứng từ bằng VND.
- Muốn sửa phiếu bù trừ đã ghi sổ thì làm thế nào?
- Bạn Bỏ ghi phiếu trước, sau đó nhấn Sửa (xem bài Bỏ ghi, sửa và xóa phiếu bù trừ công nợ trên phần mềm kế toán Sapo Accounting DN).
Xem thêm các bài viết liên quan:
Lập phiếu bù trừ công nợ 1 đối tượng trên phần mềm kế toán Sapo Accounting DN
Quản lý danh sách và xem chi tiết phiếu bù trừ công nợ trên phần mềm kế toán Sapo Accounting DN
Bỏ ghi, sửa và xóa phiếu bù trừ công nợ trên phần mềm kế toán Sapo Accounting DN
Đối trừ chứng từ – Bán hàng trên phần mềm kế toán Sapo Accounting DN
Đối trừ chứng từ – Mua hàng trên phần mềm kế toán Sapo Accounting DN
Thu tiền theo hóa đơn trên Phiếu thu tiền trên phần mềm Sapo Accounting DN
Chi tiền theo hóa đơn trên Phiếu chi tiền trên phần mềm Sapo Accounting DN
 Trợ lý Sapo


